
Cum arată firma ta în datele publice.
Când ceri un credit sau doar un contract mai mare, cealaltă parte se uită la aceleași registre publice.
Nimeni nu te întreabă despre un dosar vechi sau o mențiune din Monitorul Oficial. Se uită, trag o concluzie și ajustează condițiile.
60 de verificări incluse · anulezi oricând
Cinci registre, aceleași pentru toată lumea.
- ANAFObligațiile restante la bugetul de stat.
- Portal.JustDosarele în care firma ta e parte.
- BPIIncidente de plată și proceduri de insolvență.
- ONRCAcționari, administratori, capital, bilanțuri.
- Monitorul OficialMențiunile publicate despre firmă.
Ce se citește fără să te întrebe nimeni.
- Datorii la contribuții: se citesc ca lipsă de lichiditate, nu ca dispută.
- Un dosar rămas vizibil, chiar închis, ridică o întrebare pe care nu apuci să o lămurești.
- Sediu sau mențiuni neactualizate: se citesc ca dezordine administrativă.
- Schimbări dese de administrator sau acționariat.
Cele mai multe au explicații simple. Doar că explicația ta nu ajunge în analiză dacă nu știi că cineva se uită.
Cum arată raportul.
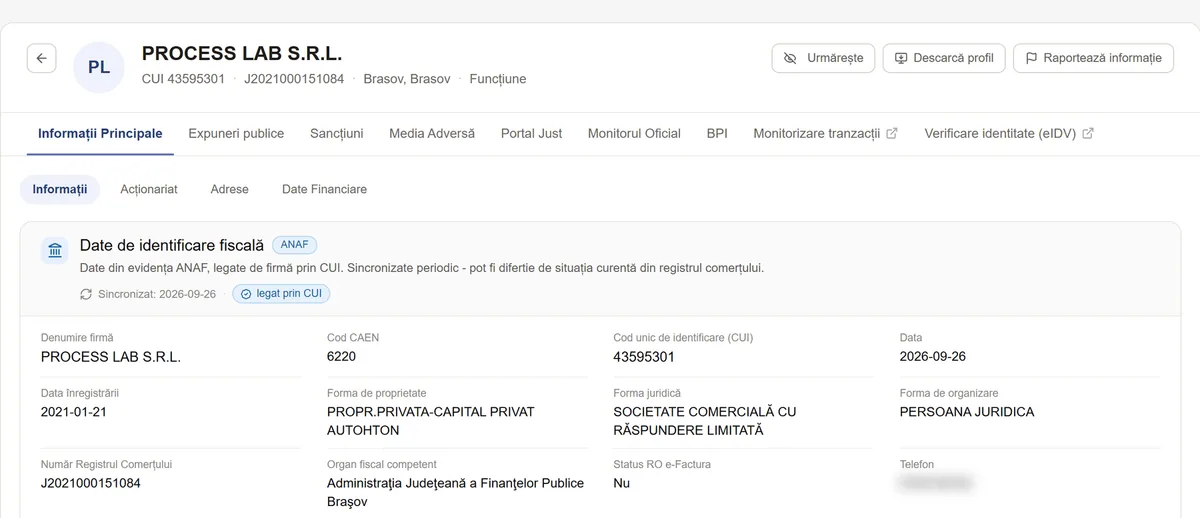
Profilul public al firmei tale, citit din aceleași registre din care îl citește și cealaltă parte.
Întrebări frecvente.
Vezi aceleași registre publice din care se construiește imaginea: ANAF, ONRC, Portal.Just, Monitorul Oficial și Buletinul insolvențelor. Banca adaugă peste ele date pe care doar ea le are: istoricul tău de credit, rulajele din cont, scoringul intern. Partea publică e însă identică, și e singura pe care o poți îndrepta înainte de discuție.
Nu de la noi: noi nu deținem datele, doar le citim din registre. Corecțiile se fac la sursă: o mențiune greșită se îndreaptă la ONRC, o obligație achitată dar încă afișată se clarifică la ANAF. Raportul e util tocmai ca să știi ce ai de corectat și unde, înainte să te întrebe altcineva.
Da. Sursele publice sunt reinterogate zilnic, iar profilul firmei se actualizează pe măsură ce registrele publică modificări. În raport vezi la ce moment se referă fiecare secțiune, ca să știi exact cât de proaspătă e informația.
Nu se oprește nimic brusc: creditele se suplimentează din platformă, iar dacă ajungi constant la limită treci pe un plan mai mare: Basic are 400 de credite, Pro 800. Un credit înseamnă o verificare și se consumă doar când rulezi efectiv una, așa că plătești pe activitatea reală.