
Verificare angajator înainte de contract.
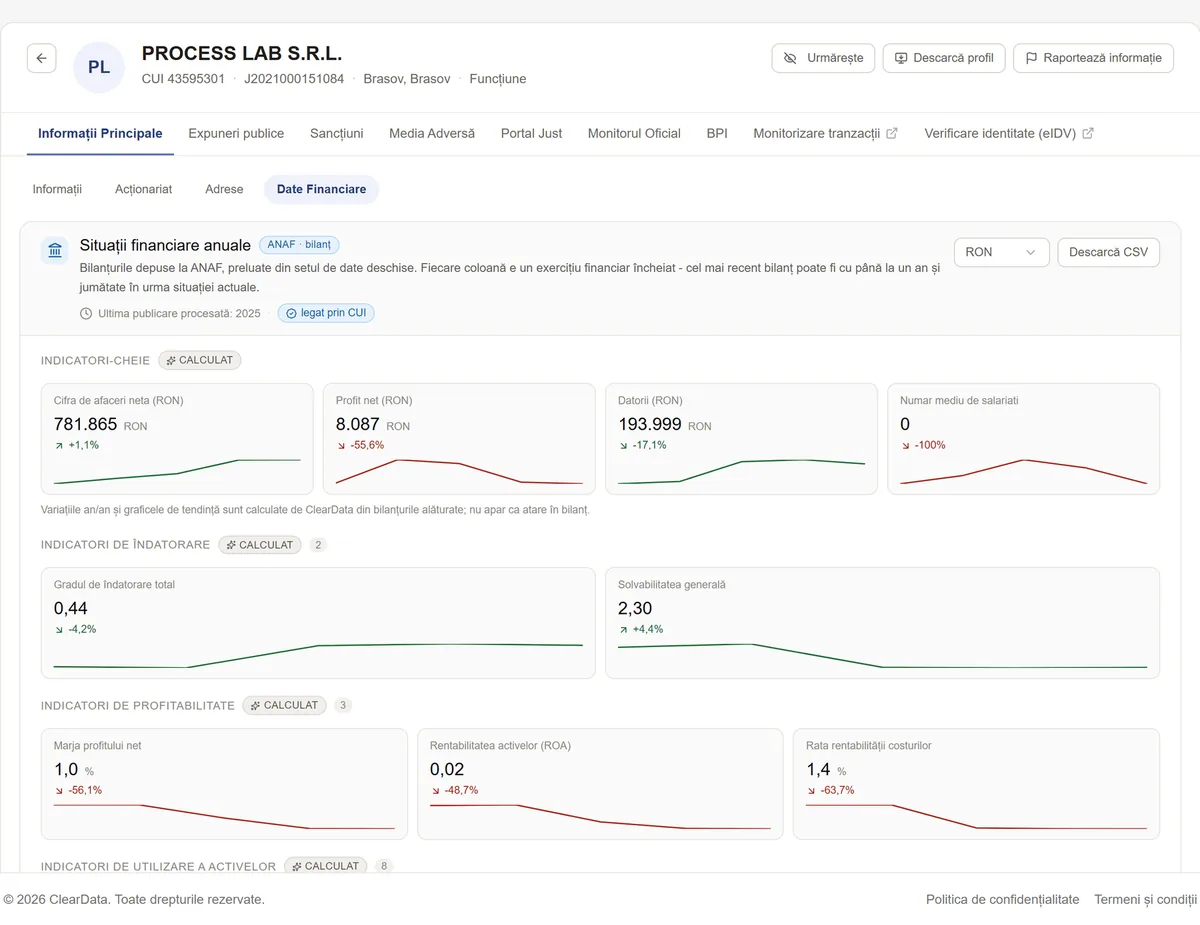
Un angajator care nu virează contribuțiile are deja o problemă de lichiditate. Se vede public.
Aceleași registre arată dacă plătește la timp, dacă are procese cu foști angajați și dacă a intrat în insolvență. O căutare după nume sau CUI, înainte de ultima rundă.
60 de verificări incluse · anulezi oricând
Ce poți vedea înainte să semnezi.
- Datorii la ANAF, în special la contribuții.
- Pierdere doi ani la rând în bilanțurile depuse.
- Număr de angajați în scădere, chiar dacă la interviu se vorbește de creștere.
- Dosare pe rol deschise de foști angajați.
- Incidente de plată sau insolvență publicate în Buletinul insolvențelor.
Niciunul nu e motiv de refuz. Împreună îți spun ce întrebări merită puse în ultima rundă.
Trei secțiuni care contează pentru un salariu.
Plăți către stat
Obligații restante și de când figurează așa.
ANAFLitigii de muncă
Dosare deschise de foști angajați, cu stadiu.
Portal.JustSănătate financiară
Bilanțuri, rezultat net, angajați, insolvență.
ONRC · BPICum arată raportul.
Semnalele publice despre un angajator, cu sursa și data fiecăruia.
Întrebări frecvente.
Da. Toate informațiile vin din registre publice oficiale, publicate tocmai ca să poată fi consultate de oricine, nu din surse interne și nu din date personale ale angajaților. Verifici o persoană juridică, nu oameni.
Cele care se repetă. O restanță la contribuții într-o lună se întâmplă; datorii care cresc de la o lună la alta, pierdere doi ani consecutivi, numărul de angajați în scădere și litigii de muncă deschise de foști colegi: împreună spun altceva decât fiecare separat.
Da. Sursele publice sunt reinterogate zilnic, iar profilul firmei se actualizează pe măsură ce registrele publică modificări. În raport vezi la ce moment se referă fiecare secțiune, ca să știi exact cât de proaspătă e informația.
Nu se oprește nimic brusc: creditele se suplimentează din platformă, iar dacă ajungi constant la limită treci pe un plan mai mare: Basic are 400 de credite, Pro 800. Un credit înseamnă o verificare și se consumă doar când rulezi efectiv una, așa că plătești pe activitatea reală.